房價5年漲71.4%央行仍不調高豪宅門檻 3大理由揭房市信用管制邏輯

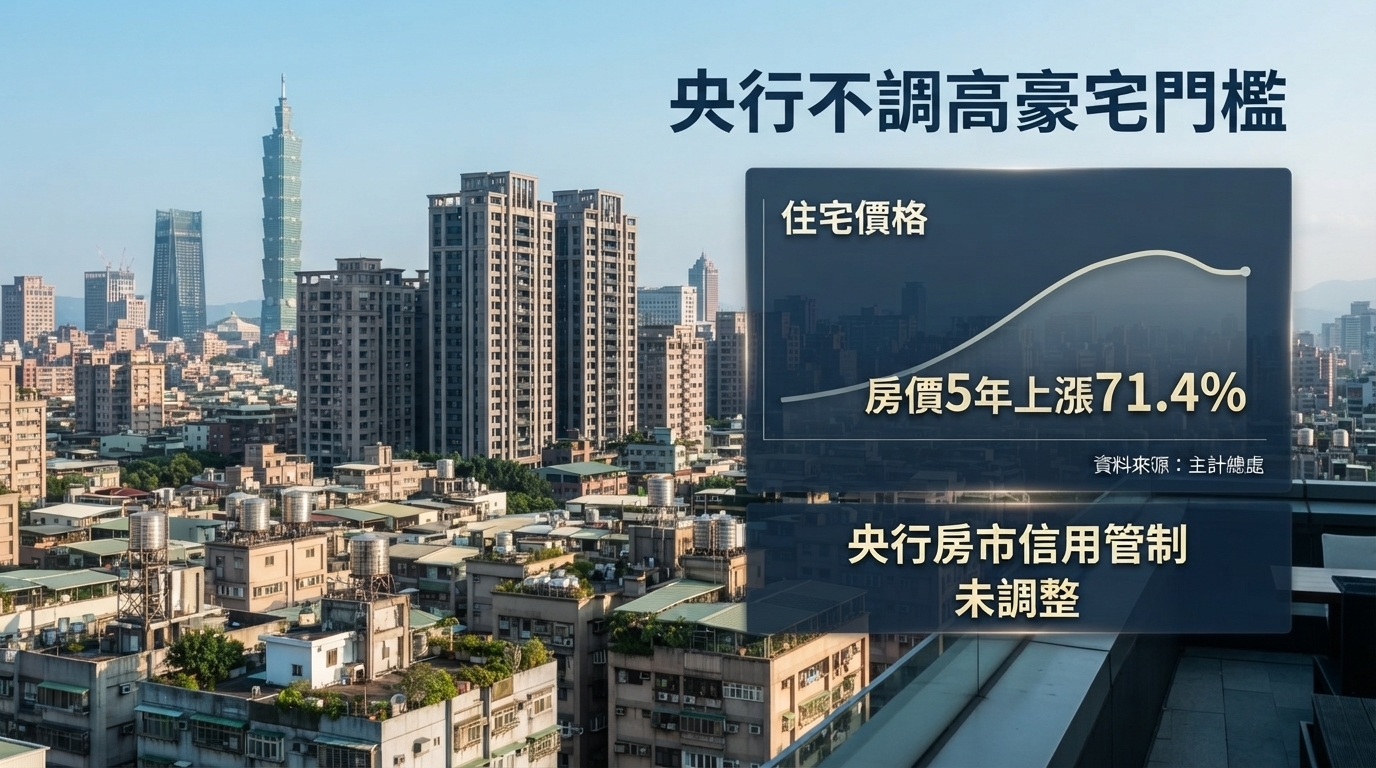
(圖/ MGBOX新聞網 AI圖片)
央行高價住宅門檻在2026年9月房市信用管制調整中仍維持不變,即使近5年新推案價格累計上漲71.4%,央行仍認為高價住宅門檻的功能是區隔信用管制強度,而非跟著房價同步調整。
房價漲了71.4% 央行為何仍不動高價住宅門檻?
高價住宅門檻成為央行9月調整房市信用管制後,市場關注的另一個焦點。央行9月18日起調整部分不動產貸款規定,包括將自然人第2戶購屋貸款最高成數由6成提高至7成,同時刪除購地貸款須於一定期間內動工興建的相關切結規定;但高價住宅貸款條件則維持原規範。
這代表此次房市信用管制並非全面鬆綁,而是針對不同類型的住宅需求進行差異化調整。央行對高價住宅仍採較嚴格授信條件,背後關鍵不在於房價近期究竟漲了多少,而是央行如何定位「高價住宅門檻」本身的政策功能。
央行最新說明指出,高價住宅認定標準主要是用來反映信用管制強弱。門檻設定得越高,實際納入管制的住宅範圍就越小;因此,這項標準並不是住宅價格上漲多少、門檻就應該跟著往上移動的「隨動式」指標。
高價住宅不是房價指數 門檻首先是信用管制工具
目前央行對高價住宅的認定,台北市為鑑價或買賣金額7000萬元以上,新北市為6000萬元以上,台北、新北以外地區則為4000萬元以上;相關貸款最高成數為6成?實際現行規定則是最高3成且不得有寬限期。
央行此次沒有因應近年房價上漲而調高門檻,首先是因為政策目的並不是讓門檻永遠維持在某個固定的「市場豪宅價格分位數」,而是藉由這項標準區隔不同授信風險。
如果房價上升就同步調高高價住宅認定標準,原本受到較嚴格信用條件約束的一部分住宅,可能重新落入一般住宅貸款範圍,等於讓信用管制的涵蓋程度隨市場價格上移而縮小。
央行認為,這與其希望透過選擇性信用管制降低銀行不動產授信風險的政策方向並不一致。央行長期採取的總體審慎措施,本身就是希望避免銀行信用過度集中於不動產市場。
第一個理由:高價住宅具有比價效應
央行不調高門檻的第一項考量,是高價住宅可能對周邊房價形成參考效果。在房市交易中,高總價住宅的成交價格容易成為區域市場判斷價格水準的依據。若特定區域高價住宅持續出現高價成交,可能進一步影響附近一般住宅的價格預期,形成市場所稱的「比價效應」。
央行因此認為,高價住宅並不只是少數高總價交易,而可能透過價格訊號影響更廣泛的住宅市場。這也是央行沒有單純用「近年房價已經上漲」作為提高門檻理由的原因之一。若門檻同步向上調整,可能削弱原有信用管制對高價住宅市場的約束效果。
第二個理由:有限信用資源要配置到政策希望支持的需求
第二項考量則涉及銀行信用資源如何配置。央行認為,在信用資源有限的情況下,政策應優先讓資金流向符合住宅政策方向的需求,例如無自用住宅者購屋,以及都市更新、危老重建等相關融資,而不是讓較多銀行信用集中到財力相對充裕、但仍透過貸款購買高價住宅的族群。
這也是此次第2戶房貸鬆綁與高價住宅規範維持不變,可以同時存在的原因。央行9月將自然人第2戶購屋貸款最高成數從6成提高到7成,主要是回應自住換屋等住宅需求;相較之下,高價住宅貸款仍維持較嚴格條件,反映的是兩種不同的政策目標。
因此,這次政策並非單純「房市鬆綁」或「房市緊縮」二選一,而是按照住宅用途、借款人條件與授信風險進行區分。
第三個理由:房價漲幅遠高於營建成本
央行沒有調高高價住宅門檻的第三項依據,則來自房價與營建成本的變化。央行比較2020年第4季與2026年第2季數據發現,各地區新推案,包括預售屋及新成屋,價格累計漲幅明顯高於同期營造工程成本。全台新推案價格上漲71.4%,營造工程物價指數同期則上升29.3%,兩者差距超過40個百分點。
這項數據是央行回應市場「房價既然已經大幅上漲,為何豪宅門檻不跟著提高」的重要依據。央行的政策判斷是,近年住宅價格與營建成本並非同步增加,因此不能單純以營建成本上升或住宅售價增加,就推論高價住宅的信用管制門檻應該同步上移。換句話說,房價上漲本身並不足以成為放寬高價住宅授信限制的充分理由。
實際被管制的住宅其實不多 近1年占比約1.55%
另一個容易被忽略的數字,是高價住宅門檻實際涵蓋的交易量。央行統計顯示,近5年全國住宅成交案件中,符合高價住宅認定門檻的比例都低於2%;最近1年的占比約為1.55%。即使在高價住宅交易相對集中的台北市、台中市及新竹縣市,比例也都低於5%。
這意味著,高價住宅貸款規範主要鎖定的是整體住宅市場中的少數高總價交易,而不是大多數購屋族。從政策工具角度來看,央行維持高價住宅門檻,目的也不是直接壓抑所有房市交易,而是針對特定授信風險設定較嚴格的銀行貸款條件。
因此,第2戶房貸成數提高至7成與高價住宅貸款維持原限制,並不矛盾,而是央行在不同住宅需求之間進行信用資源重新配置。
房市信用管制不是全面鬆綁 央行採取「局部調整」
此次政策最值得注意的,其實是「鬆綁範圍」。9月18日起,自然人第2戶購屋貸款最高成數由6成提高至7成;購地貸款也刪除須切結於一定期間內動工興建的規定。但公司法人購屋、高價住宅、第3戶以上購屋以及餘屋貸款等部分限制並未同步解除。
央行同時強調,選擇性信用管制仍會持續滾動檢討。這代表目前政策方向並不是全面退出房市信用管理,而是在房市交易降溫、銀行風險控管改善的背景下,針對部分需求進行調整。從金融監理角度來看,這種作法也保留了未來重新調整的政策空間。
高價住宅門檻會不會調高?關鍵仍在房市與信用風險
未來市場是否可能看到高價住宅門檻調高,仍取決於房價、交易量、銀行不動產授信集中程度以及金融風險變化。目前央行並沒有表示將永久固定現行門檻,而是強調會持續檢視房地產市場發展及信用管制成效,必要時再調整措施。
因此,市場接下來真正值得觀察的,不只是「豪宅門檻何時提高」,而是房價是否持續上漲、住宅交易能否回穩,以及銀行不動產放款是否重新出現過度集中的情況。
若房價持續上行,但交易量與信用擴張維持穩定,央行可能繼續維持目前的差異化管制;若房市重新升溫並伴隨授信風險增加,現有政策則可能再次成為調整對象。
現階段可以確定的是,央行9月的房市政策並非全面解禁,而是把「自住與合理住宅需求」與「高價住宅信用風險」分開處理。對購屋市場而言,真正的政策訊號也從單純的鬆綁或緊縮,轉向更細緻的信用資源配置。
MGBOX新聞網
(文/ 記者 郭紋雅)
#MGBOXNEWS
#MGBOX新聞網
 English
 Chinese (Simplify)